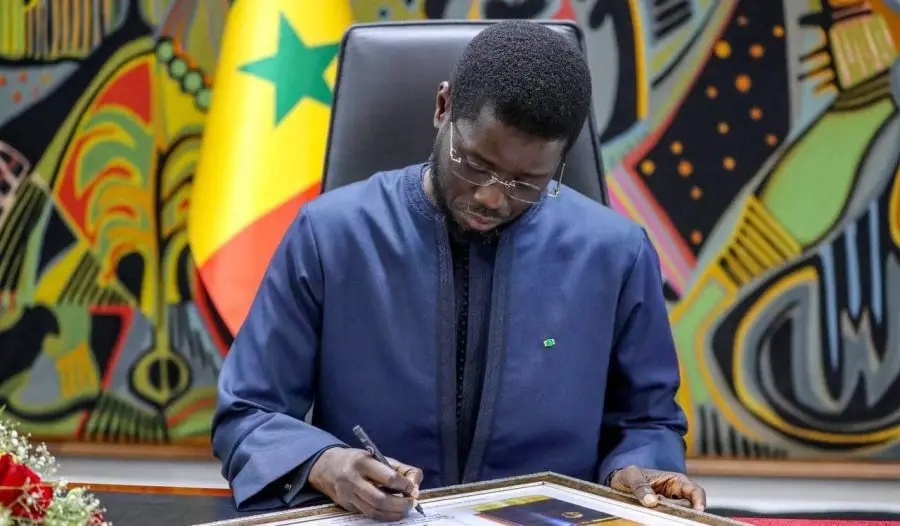

La mise en vigueur par décret de la loi de finances rectificative (LFR) 2026, malgré son rejet par l’Assemblée nationale, repose sur des dispositions précises de la Constitution sénégalaise. C’est l’argumentaire juridique développé dans un texte qui défend la décision du président de la République, Bassirou Diomaye Faye, matérialisée par le décret n° 2026-2416 du 19 novembre 2026.
Au cœur de cette justification figure le principe de séparation et d’équilibre des pouvoirs, consacré dans le préambule de la Constitution. Dans cette logique, l’Assemblée nationale a exercé ses prérogatives en examinant le projet de loi de finances rectificative avant de le rejeter le 3 novembre 2026. Le chef de l’État a pris acte de cette décision, tout en invoquant les responsabilités que lui confère l’article 42 de la Constitution, qui le désigne comme gardien de celle-ci et garant du fonctionnement régulier des institutions.
L’article 68 au cœur de la décision présidentielle
L’argumentation repose principalement sur l’article 68 de la Constitution. Celui-ci encadre le vote des projets de lois de finances en accordant à l’Assemblée nationale un délai maximal de 60 jours pour se prononcer.
Passé ce délai, si le projet n’a pas été définitivement voté, la Constitution prévoit sa mise en vigueur par décret. Une disposition qui vise à éviter qu’un blocage parlementaire ne compromette le fonctionnement de l’État, le financement des services publics et l’exécution des engagements financiers du pays.
Dans le cas de la LFR 2026, le projet a été déposé le 18 septembre 2026. Au 17 novembre, il n’avait toujours pas fait l’objet d’un vote définitif. Le décret présidentiel, signé le 19 novembre, serait donc intervenu après l’expiration du délai constitutionnel de 60 jours, selon cette interprétation.
Le texte précise par ailleurs que ce mécanisme ne doit pas être confondu avec la procédure d’engagement de la responsabilité du Gouvernement prévue à l’article 86 de la Constitution. Il s’agit de deux dispositifs distincts, la mise en vigueur par décret étant conditionnée à l’absence de vote définitif dans le délai prévu.
La loi de finances rectificative également concernée
L’autre argument avancé concerne le champ d’application de l’article 68. Selon cette lecture, la disposition constitutionnelle ne se limite pas au budget initial de l’État. Elle concerne également les lois de finances rectificatives.
Pour étayer cette position, le texte s’appuie sur l’article 5 de la loi organique relative aux lois de finances, qui classe explicitement les lois de finances rectificatives parmi les lois de finances.
Le règlement intérieur de l’Assemblée nationale apporte également un élément de justification. Son article 88 précise que l’examen et le vote d’une loi de finances rectificative obéissent aux mêmes règles et procédures que ceux de la loi de finances de l’année.
Ainsi, le recours au décret présidentiel ne serait pas limité au seul budget initial, mais pourrait également s’appliquer à un budget rectificatif.
Le rejet parlementaire ne bloque pas la mise en vigueur par décret
La question du rejet du texte par les députés constitue un autre point central de cette argumentation juridique.
Selon l’interprétation défendue, la Constitution n’exige pas que l’Assemblée nationale garde le silence pour permettre au président de recourir au décret. Elle prévoit cette possibilité lorsque le projet de loi de finances « n’est pas voté définitivement » dans le délai imparti.
Le texte considère que, dans ce contexte, le terme « voté » renvoie à l’adoption du projet. Il s’appuie notamment sur la formulation du même alinéa, qui évoque les amendements « votés par l’Assemblée nationale ».
Dès lors, un projet rejeté est considéré comme un projet qui n’a pas été adopté définitivement. Cette lecture trouve également un appui dans le droit communautaire de l’Union économique et monétaire ouest-africaine (UEMOA), notamment à travers l’article 58 de la directive n° 06/2009/CM/UEMOA.
Sur cette base, le rejet parlementaire ne constituerait donc pas un obstacle à la mise en vigueur du texte par décret.
La continuité budgétaire comme justification
L’argumentation défend enfin la nécessité de préserver la continuité de l’État. Le budget constitue en effet un instrument essentiel au fonctionnement des institutions, au financement des politiques publiques et au respect des engagements financiers internationaux du Sénégal.
Le décret n° 2026-2416, pris sur le fondement d’une disposition expresse de la Constitution et contresigné par le Premier ministre, ne pourrait donc pas être considéré comme un acte dépourvu de fondement juridique, selon cette analyse.
En définitive, cette lecture de la Constitution présente le pouvoir présidentiel de mise en vigueur des lois de finances par décret comme un mécanisme destiné à surmonter les blocages institutionnels et à garantir la continuité budgétaire. Elle défend ainsi la légalité de la décision de Bassirou Diomaye Faye, tout en réaffirmant la place du chef de l’État dans le fonctionnement des institutions sénégalaises.